¡Pago por única vez!
18/11/2026 / Exitosa Noticias / Actualidad / Actualizado al 18/11/2026

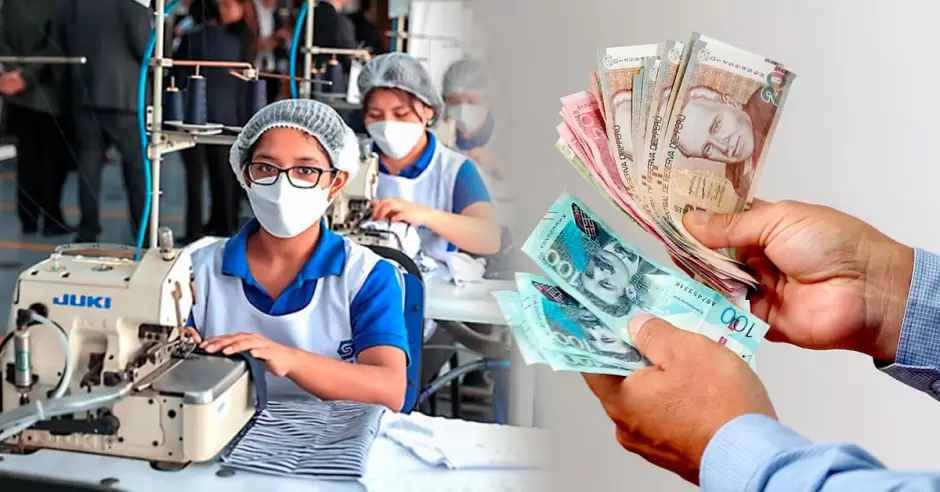
El Gobierno aprobó el subsidio extraordinario de S/ 100 por trabajador a microempresas. Conoce cuáles son los requisitos para acceder a ese apoyo económico y el motivo, de acuerdo al Decreto de Urgencia N.° 017-2026.
Subsidio de S/ 100 por trabajador par microempresas
No solo los pensionistas de la ONP reciben buenas noticias este miércoles 18 de noviembre tras confirmarse el pago de la bonificación extraordinaria de S/ 200 en diciembre, sino también las microempresas privadas del país. Pues bien, se reveló que el Poder Ejecutivo oficializó el subsidio de S/ 100 para los pequeños empresarios.
De acuerdo al Decreto de Urgencia N° 017-2026, publicado en el diario oficial El Peruano, el otorgamiento de ese subsidio tiene como objetivo ayudar a los negocios a mantener sus puestos de trabajo ante el alza de los combustibles y los efectos del fenómeno El Niño.
La medida, que tiene alcance nacional, tendrá un financiamiento de S/ 29 millones, transferidos desde la Reserva de Contingencia del Ministerio de Economía y Finanzas (MEF) al Ministerio de Trabajo y Promoción del Empleo (MTPE).
¿Qué microempresas podrán recibir el subsidio de S/ 100?
Además, se precisa que el apoyo económico se entregará por única vez a las empresas privadas que califiquen como microempresas y cuenten con entre dos y 10 trabajadores sujetos al régimen laboral de la actividad privada.
Es importante precisar que el dinero no será depositado directamente a los empleados, sino a las microempresas beneficiarias. El monto se calculará según la cantidad de trabajadores que cumplan las condiciones establecidas en el Decreto de Urgencia N.° 017-2026. Entre ellas:
- Ventas anuales: la microempresa debe registrar ventas de hasta 150 Unidades Impositivas Tributarias (UIT).
- Cantidad de trabajadores: debe contar con un mínimo de dos y un máximo de 10 empleados sujetos al régimen laboral de la actividad privada, según la Planilla Electrónica de agosto de 2026.
- Declaraciones tributarias: debe haber declarado las contribuciones a EsSalud y las retenciones del Impuesto a la Renta de quinta categoría, según corresponda, por agosto de 2026, hasta el 30 de septiembre.
- Mantener el RUC activo: el negocio debe encontrarse en estado activo en el Registro Único de Contribuyentes (RUC).
- Domicilio fiscal: debe tener la condición de habido al 30 de septiembre del presente año.
¿Qué trabajadores serán considerados para calcular el subsidio?
Además, ten en cuenta que no todos los trabajadores serán considerados para calcular el subsidio de S/ 100. La norma señala que se tomará en cuenta a aquellos que generen rentas de quinta categoría, hayan sido declarados en la Planilla Electrónica de agosto de 2026 y cuya remuneración básica mensual haya sido exactamente de S/ 1.130, según la casilla 0121.

Adicionalmente, se precisa que los trabajadores por los que se otorga el subsidio deben mantener una relación laboral vigente con el empleador a la fecha de publicación del presente Decreto de Urgencia, de acuerdo con la información del Registro de Información Laboral (T-Registro) de la Planilla Electrónica.
Finalmente, el subsidio no tiene carácter remunerativo y no podrá utilizarse para reemplazar sueldos, beneficios sociales ni otras obligaciones laborales. La medida tendrá vigencia hasta el 31 de diciembre de 2026.
De esa manera, el Gobierno aprobó el subsidio extraordinario de S/ 100 para microempresas de 2 a 10 trabajadores, con el objetivo de preservar el empleo formal, según el Decreto de Urgencia N.° 017-2026.